
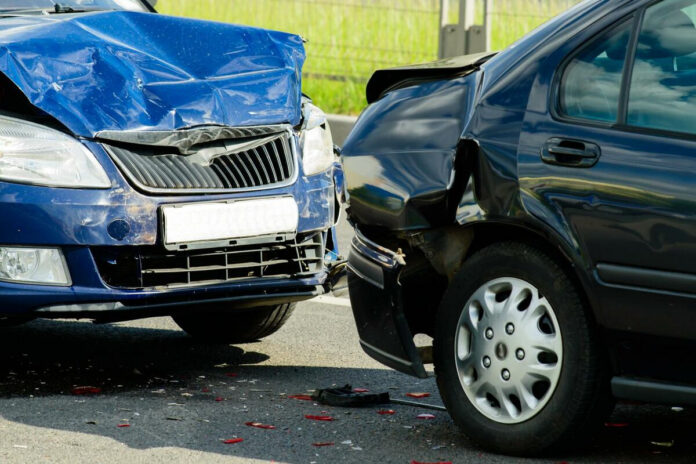

Liikluskindlustus võib hüvitada kahju, mille Sina teisele inimesele tekitad, kuid Sinu enda autole ja varale see üldjuhul ei laiene. Olulise erandina hüvitatakse kohustusliku liikluskindlustuse raames ka õnnetuse põhjustanud sõidukijuhi vahetud ravikulud raviasutuses.
- Sissetuleku kaotuse ja valu korral võib aidata õnnetusjuhtumikindlustus.
- Enne välisreisi tasub meie spetsialistiga täpsustada, kas liikluskindlustus kehtib ka sihtriigis.
Vajad liikluskindlustust? Võrdle Kindlustusesti liikluskindlustuse kalkulaatoris kuni 9 seltsi erinevaid pakkumisi.




Sinu enda autole oma süül juhtunud avariis, loodusjõudude, varguse või vandalismi tõttu tekkinud kahju aitab tavaliselt hüvitada kasko. Teiste kindlustusliikide valimiseks külasta meie kodulehte.
1. Kas liikluskindlustus hüvitab Sinu enda auto kahju?
Ei, enda auto kahju liikluskindlustus üldjuhul ei hüvita. Seadus jätab hüvitamisest välja iseendale tekitatud kahju (LKindlS § 33 p 7).
Näiteks kui Sa sõidad libedalt teelt välja, põrkad vastu tara või põhjustad avarii, mille eest vastutad Sina, ei hüvita Sinu liikluskindlustus Su enda auto remondikulu. Sama kehtib, kui juhid võõrast autot, näiteks rendiautot, liisinguautot või sõbra autot: sõiduki omanikule tekitatud kahju ei kuulu liikluskindlustuse hüvitamisele (§ 33 p 8).
2. Kas liikluskindlustus hüvitab Sinu enda tervisekahju, kui õnnetuse põhjustasid Sina?
Valdavalt mitte. Põhjustaja enda tervisekahju on samuti hüvitamisest välja jäetud (§ 33 p 7). Erandiks on Sinu ravikulud: Eestis toimunud õnnetuse korral hüvitab neid põhjustaja kindlustusandja raviasutusele (§ 44 lg 1). Ravikulusid ei hüvitata, kui põhjustasid õnnetuse tahtlikult või olid joobes (§ 44 lg 2).
Sissetuleku kaotus, valu ja muud tagajärjed jäävad tavaliselt Sinu enda kanda. Siin võib aidata õnnetusjuhtumikindlustus. Mõnes kaskopaketis on õnnetusjuhtumikindlustus lisakaitsena olemas.
3. Mis juhtub, kui juhtisid sõidukit joobes või rikkusid raskelt liiklusreegleid?
Kannatanu saab hüvitise tavaliselt ikka kindlustusandjalt, aga kindlustusandja võib selle hiljem Sinult tagasi nõuda. Seda nimetatakse regressinõudeks.
Tagasinõude aluste hulka kuuluvad:
- joobes juhtimine,
- õnnetuse tahtlik põhjustamine,
- õnnetuse põhjustamise järel sündmuskohalt õigusvastane ja süüline lahkumine,
- lubatud kiiruse ületamine vähemalt 41 km/h võrra, kui see õnnetuse põhjustas.
Tagasinõue võidakse esitada ka siis, kui Sa ei esita autot kindlustusandjale tema nõudel ülevaatamiseks või ei anna kahjujuhtumi kohta selgitusi. Sel juhul võib nõue olla kuni 30% hüvitisest, kuid mitte üle 640 euro.
4. Kas liikluskindlustus katab metslooma, rahe, puu või vandaali tekitatud kahju?
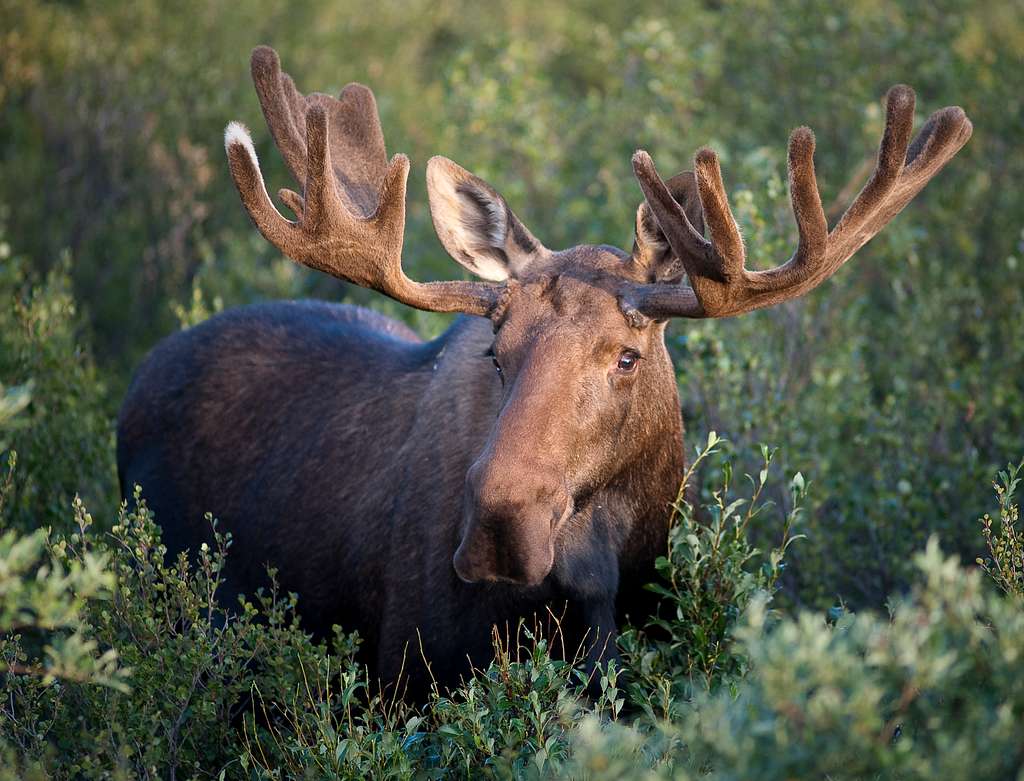
Reeglina mitte, sest nende kahjude eest ei vastuta ükski liikluskindlustusega juht. Põder jookseb teele, rahe lõhub autoklaasi või mõlgib plekki, puu kukub auto peale, keegi kriibib värvi või auto varastatakse: nendel juhtudel ei ole teist vastutavat isikut, kelle liikluskindlustus kahju hüvitada võiks.
Selliste kahjude vastu aitab kasko. Kaskotingimustes on tavaliselt nimetatud loodusjõud, vargus ja vandalism. Metsloomaga kokkupõrke kaitse sõltub paketist. Loe täpsemalt artiklist kaskokindlustus kokkupõrkel metsloomaga.
5. Mis saab, kui süüdlane lahkus sündmuskohalt ja jäi tuvastamata?
Tuvastamata sõidukiga tekitatud isikukahju hüvitab Eesti Liikluskindlustuse Fond, aga auto kahjusid üldjuhul mitte (§ 46 lg 3 p 1). Tüüpiline näide on parklas Sinu auto külge mõlkinud ja minema sõitnud juht.
Erandiks on olukord, kus sama õnnetuse tõttu sai keegi raske kehavigastuse või hukkus. Siis võib fond hüvitada ka sõidukikahju, kuid hüvitise sellest osast arvatakse maha 250 euro suurune omavastutus (§ 46 lg 4).
Tõendite kogumiseks jäädvusta sõiduki tunnused ning juhtumi koht ja aeg. Pane kirja tunnistajate kontaktid ja läheduses olevate valvekaamerate asukohad. Loe lähemalt ka meie artiklit Parklakahjude vastu aitab kasko.
6. Kas liikluskindlustus hüvitab saamata jäänud tulu, veose või keskkonnakahju?
Tavaliselt mitte. Seadus jätab hüvitamisest välja järgmised kahjud (§ 33 p 4, 5 ja 13):
- saamata jäänud tulu, välja arvatud tervisekahjustuse tõttu saamata jäänud sissetulek,
- keskkonnakvaliteedi halvenemisest tulenev kahju, välja arvatud esmased päästekulud,
- veolepingu alusel veetava veose kahjustus, kui vedaja ise õnnetuse põhjustas.
Näiteks kui Sinu töövahendiks olev auto seisab pärast avariid remondis ja tulu jääb teenimata, ei hüvita liikluskindlustus saamata jäänud tulu. Asendusauto kulu on eraldi küsimus ja võib teatud tingimustel olla hüvitatav. Veose kaitseks on olemas eraldi veosekindlustus.
7. Kas liikluskindlustus kehtib igal pool välismaal?
Mitte alati. Kindlustuskaitse kehtib automaatselt lepinguriikides. Kolmandas riigis kehtib see ainult siis, kui riik on märgitud kindlustuslepingusse või rohelisele kaardile (§ 15 lg 1). Uuri reisi planeerides, milline liikluskindlustuse kaitse sihtriigis kehtib. Roheline kaart on rahvusvaheline liikluskindlustuse tõend, mida Sul võib välismaal sõites vaja minna. Loe täpsemalt meie rohelise kaardi artiklist.
8. Kas liikluskindlustus aitab, kui auto jääb tehnilise rikke tõttu teele?
Ei. Tühi aku, katkine rehv või lõppenud kütus ei ole kellelegi tekitatud kahju, seega ei kuulu need liikluskindlustuse kaitse alla. Siin aitab autoabi. Kindlustusestis saad kahju- ja autoabi liikluskindlustuse lisana. Eraldi neid osta ei saa. Loe lähemalt artiklist liikluskindlustuse autoabi.
Mõnes kaskopaketis on samuti tehnilise rikke kaitse. Selle ulatus sõltub paketist.
Kiire ülevaade
- Sinu enda auto kahju oma süül: liikluskindlustus üldjuhul ei hüvita. Võib aidata kasko.
- Sinu enda vigastus ja sissetuleku kaotus: liikluskindlustus hüvitab ravikulud raviasutusele, muud kahju üldjuhul mitte. Võib aidata õnnetusjuhtumikindlustus.
- Joobes juhtimine või tahtlik põhjustamine: kannatanule võidakse maksta hüvitist, mille kindlustusandja võib hiljem juhilt tagasi nõuda. Kindlustuskaitse tagasinõude vastu puudub. Hoidu rikkumistest.
- Metsloom, rahe, puu, vargus, vandalism: liikluskindlustus ei hüvita. Võib aidata kasko.
- Tuvastamata sõiduk, auto kahju: liikluskindlustus üldjuhul ei hüvita, LKF hüvitab isikukahju. Kaskost võib abi olla.
- Saamata jäänud tulu, veos, keskkonnakahju: liikluskindlustus tavaliselt ei hüvita. Veose kaitseks võib sobida veosekindlustus.
- Sõit kolmandasse riiki: kindlustus kehtib vaid kindlustuslepingus või rohelisel kaardil märgitud riikides.
- Tehniline rike, tühi aku: liikluskindlustus ei hüvita, kuid autoabi võib hädast välja aidata.
Kuidas saad endale sobiva kindlustuskaitse valida?
Liikluskindlustus on kohustuslik alus, aga see on vaid osa kaitsest. Oma autole võib sobida kasko, enda ja kaassõitjate tervise kaitseks õnnetusjuhtumikindlustus ning teele jäänud autole abi saamiseks autoabi. Kuidas liikluskindlustus ja kasko koos toimivad, loe artiklist kasko ja liikluskindlustuse koos ostmine.
Kindlustusestis võrdleme Sinu eest seltside pakkumisi ja tingimusi. Liikluskindlustuse pakkumised leiad kalkulaatorist.