
Kuidas liikluskindlustus jalakäija või jalgratturi kokkupõrkel sõiduautoga toimib?
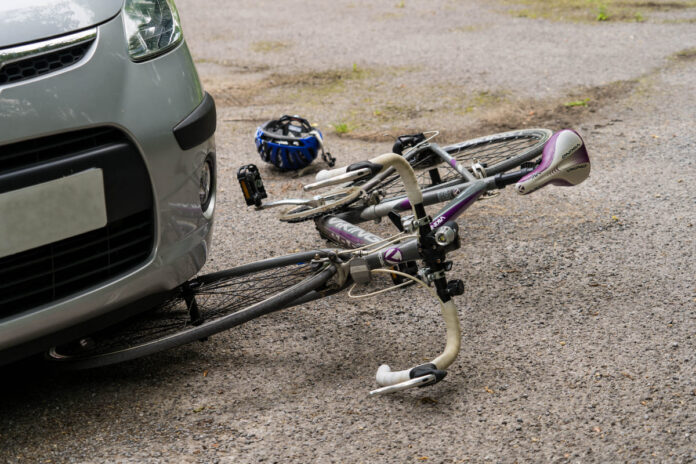
Auto ning jalakäija või jalgratturi kokkupõrke korral hinnatakse eraldi vastutust, isikukahju ja varakahju. Mootorsõiduki liikluskindlustus võib hüvitada nõrgema liikleja tervisekahju ka olukorras, kus jalakäija või ratturi enda tegevus aitas õnnetusele kaasa, kuid hüvitise ulatust võivad mõjutada kõik juhtumi asjaolud. Kui vajad liikluskindlustust, saad 9 seltsi pakkumised ühes vaates meie kalkulaatorist.




Need õnnetused ei mahu alati lihtsasse süüdlase ja kannatanu jaotusse. Mootorsõiduk on suurema ohu allikas, kuid ka jalakäijal ja jalgratturil on liiklusreeglitest tulenevad kohustused. Seetõttu tuleb vältida järeldust, et üks pool vastutab alati kogu kahju eest.
Mootorsõiduki valdajal on kõrgendatud vastutus
Auto kasutamisega kaasneb oht, mida jalakäija või jalgratas tavaliselt samas ulatuses ei tekita. Võlaõigusseaduse järgi võib mootorsõiduki valdaja vastutada sõiduki käitamisele iseloomuliku ohu tõttu ka siis, kui juhi tahtlikku rikkumist ei tuvastata.
See põhimõte toetab liikluses vähem kaitstud inimese hüvitamist. Samas vaadatakse iga juhtumi puhul:
- kuidas ja kus kokkupõrge toimus
- millised liiklusreeglid kehtisid mõlemale osapoolele
- kas kahju tekkis mootorsõiduki käitamisele iseloomuliku ohu tõttu
- kas kannatanu tegevus aitas kahju tekkimisele või suurenemisele kaasa
- milline kahju on õnnetusega põhjuslikult seotud
Jalakäija või ratturi rikkumine ei tähenda automaatselt, et tema tervisekahju jääb hüvitamata. Samuti ei tähenda mootorsõiduki kõrgendatud vastutus, et jalakäija või rattur ei võiks vastutada autole tekitatud kahju eest.
Kui õnnetuse põhjustamise eest vastutab autojuht
Kui autojuht ei anna ülekäigurajal teed, sooritab ohtliku pöörde või ei vali nähtavusele vastavat kiirust, võib tema sõiduki liikluskindlustus hüvitada jalakäijale või jalgratturile tekitatud kahju.
Hüvitamisele võivad kuuluda:
- ravi ja taastusraviga seotud põhjendatud kulud
- ajutisest või püsivast töövõime vähenemisest tulenev sissetuleku kahju
- tervisekahjustusest tingitud vajalikud lisakulud
- mittevaraline kahju, mille suurus sõltub vigastuse raskusest ja mõjust
- kahjustatud jalgratas, riided, prillid, telefon ja muu vara
Auto liikluskindlustus ei remondi õnnetuse põhjustanud juhi enda sõidukit. Selle kahju puhul võib abi olla kaskokindlustusest vastavalt lepingule.
Kui jalakäija või rattur rikkus liiklusreegleid
Kergliikleja võib sattuda teele ootamatult, ületada sõiduteed keelatud kohas või sõita ülekäigurajale kiirusega, mis ei jäta juhile reageerimiseks võimalust. Sellises olukorras hinnatakse nii mootorsõiduki valdajast lähtuvat ohtu kui ka kannatanu enda osa juhtumis.
Isikukahju võidakse hüvitada ka siis, kui jalakäija või jalgrattur rikkus reegleid. Hüvitist võidakse siiski vähendada, kui inimese enda tegevus aitas tõendatult kahju tekkimisele või vigastuse raskusele kaasa.
Varakahju puhul on isikukahjust erinev loogika. Kui rattur või jalakäija vastutab auto kahjustamise eest, võib autoomanik esitada nõude otse kahju põhjustanud inimesele. Nõude võib tema eest lahendada ka eraisiku vastutuskindlustus, kui selline kaitse on olemas ja juhtum vastab lepingu tingimustele.
Autoomaniku kasko võib sõiduki kahju hüvitada oma tingimuste järgi. Pärast hüvitamist võib kaskokindlustuse andja esitada vastutavale isikule tagasinõude.
Liikluskindlustus, kasko ja vastutuskindlustus täidavad eri ülesandeid
- Mootorsõiduki liikluskindlustus kaitseb selle sõiduki kasutamisega kahju saanud kolmandaid isikuid.
- Kaskokindlustus võib hüvitada auto enda kahjustuse ka siis, kui vastutav jalakäija või rattur ei suuda kahju kohe tasuda.
- Eraisiku vastutuskindlustus võib aidata jalakäijat või jalgratturit tema tekitatud kahjunõude korral.
- Õnnetusjuhtumikindlustus võib maksta lepingus kokku lepitud hüvitisi sõltumata sellest, kelle liikluskindlustus kahju menetleb.
Kindlustusliikide kaitsed võivad kattuda, kuid sama kulu ei hüvitata mitu korda. Kindlustusandjad arvestavad omavahel, millise lepingu alusel ja millises järjekorras nõue lahendatakse.
Jalgrattur, kergliikurijuht ja jalakäija ei ole alati samas olukorras
Tavaline jalgratas ei ole liikluskindlustuse kohustusega sõiduk. Mõne elektrilise kergliikuri või muu mootoriga liikumisvahendi puhul võib kindlustuskohustus sõltuda selle valmistajakiirusest ja massist. Seetõttu tasub enne võimsama elektritõukeratta või muu seadme kasutamist kontrollida, kas sellele tuleb sõlmida liikluskindlustuse leping.
Kui kindlustuskohustusega kergliikur põhjustab kahju, võib nõue kuuluda selle sõiduki liikluskindlustuse alla. Kindlustuskohustuseta jalgratta või tavapärase kergliikuri kasutaja vastutab tekitatud kahju eest üldistel alustel.
Kindlustamata või tuvastamata auto korral võib aidata LKF
Kui jalakäijale või ratturile tekitab kahju kindlustamata mootorsõiduk, võib kahju hüvitada Eesti Liikluskindlustuse Fond ehk LKF või seaduses nimetatud kindlustusandja. Hiljem võidakse makstud hüvitis vastutavalt isikult tagasi nõuda.
Tuvastamata sõiduki puhul võib LKF hüvitada isikukahju. Üksnes varakahju hüvitamine on piiratum ja sõltub seaduses sätestatud lisatingimustest. Seetõttu on oluline jäädvustada:
- sõiduki tunnused ja võimalik registreerimismärk
- juhtumi aeg ja täpne koht
- tunnistajate kontaktandmed
- läheduses olevad valvekaamerad
- sündmuskoha ja vigastuste fotod
Mida saavad autojuhid kokkupõrke vältimiseks teha?
Pimedas või halva nähtavusega ei piisa ainult lubatud piirkiirusest. Juht peab valima kiiruse, millega suudab nähtava teeosa piires peatuda.
- Vähenda kiirust ülekäiguraja, bussipeatuse ja ristmiku lähedal. Arvesta, et tumedates riietes inimene võib muutuda nähtavaks alles liiga hilja.
- Möödu jalakäijast või jalgratturist võimalikult suure ja ohutu külgvahega. Kui ruumi napib, oota möödumiseks sobivat kohta.
- Võta kaugtuled maha ka vastu liikuva jalakäija või ratturi läheduses. Pimestatud inimene võib kaotada teeääre, takistuse või oma sõidujoone tajumise.
- Kontrolli enne pööret peegleid ja pimenurka. Rattur võib liikuda auto kõrval kiiremini, kui juht esmalt hindab.
- Arvesta libedusega. Märjad lehed, jää ja lumi pikendavad nii auto kui ka jalgratta pidurdusteekonda.
Mida saavad jalakäijad ja ratturid enda nähtavuse heaks teha
Helkur ja nõuetekohased tuled ei võta autojuhilt vastutust, kuid annavad juhile rohkem reageerimisaega.
- Jalakäija peab halva nähtavuse korral või pimedal ajal teel liikudes kasutama helkurit või valgusallikat. Helkur peab olema auto tulede kõrgusel ja sõiduteepoolsel küljel nähtav.
- Jalgrattal peavad pimedal ajal põlema ees valge ja taga punane tuli. Kontrolli ka helkureid ning ära kata tulesid koti või riietega.
- Jalakäijana peaksid käima tee vasakul poolel. Jalgratturina võiksiks võimalusel alati kasutada kergliiklusteed või hoida selle puudumisel sõidutee paremasse serva.
- Pea meeles, et jalgratturina on Sul turvalisem liikuda teise ratturi ees või taga, mitte kõrvuti.
- Tee ületamisel veendu, et juht on Sind märganud. Eesõigus ei peata autot füüsiliselt.
- Kasuta kiivrit. Täiskasvanule ei ole see igas olukorras kohustuslik, kuid võib oluliselt vähendada peavigastuse raskust.
Kuidas käituda pärast kokkupõrget
Kui inimene sai viga või tervisekahjustust ei saa välistada, helista 112 ja järgi saadud juhiseid. Ära lahku sündmuskohalt enne, kui abi on saabunud ja seadusest tulenevad kohustused on täidetud. Seejärel:
- anna esmaabi oma oskuste piires
- märgista õnnetuskoht ohukolmnurga või muu hästi nähtava elemendiga
- jäta sõidukid võimalusel õnnetusjärgsesse asendisse või märgi nende asukoht enne liigutamist
- tee fotod sõidukitest, jalgrattast, teest, liiklusmärkidest ja nähtavusoludest
- kogu osaliste ning tunnistajate kontaktandmed
- säilita ravi- ja kuludokumendid
- esita kahjuteade esimesel võimalusel
Vastutus selgub asjaolude, mitte liikleja liigi järgi
Auto ja vähem kaitstud liikleja kokkupõrkes on tervisekahju vältimine alati kõige olulisem. Hüvitamise seisukohalt tuleb aga eristada inimese vigastust, tema vara kahjustust ja autole tekkinud kahju. Iga osa võib alluda erinevale vastutus- ja kindlustusloogikale. Kui liikluskindlustuse leping on sõlmitud Kindlustusesti kaudu ja valitud on kahjuabi lisakaitse, saad juhtumi asjaajamisel tuge vastavalt teenuse tingimustele.


